

Economia
Busca por crédito para negativados cresce no Brasil
Economia
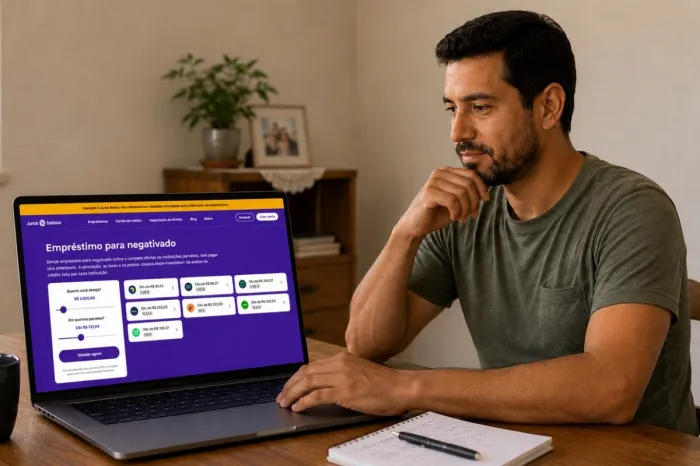
A procura por empréstimo para negativados já se aproxima da busca por crédito pessoal. Entre setembro de 2025 e agosto de 2026, o termo “empréstimo negativado” registrou cerca de 858 mil buscas mensais no Google, enquanto “empréstimo pessoal” teve aproximadamente 748 mil, segundo a edição Q2/2026 do Índice Juros Baixos de Empréstimo (IJBE).
Os números são estimativas do Google Keyword Planner, ferramenta que apresenta volumes de pesquisa arredondados. Por isso, o levantamento considera que os dois termos registram volumes semelhantes, sem determinar qual deles é o mais buscado.
O estudo também mostra que consumidores de menor renda ganharam participação nos contratos realizados por meio da plataforma Juros Baixos e que uma parcela maior do crédito pessoal no país passou a ser destinada à composição de dívidas.
Interesse por empréstimo para negativados aumentou no último ano
Além do volume mensal de pesquisas, o IJBE identificou um aumento do interesse por empréstimos para negativados em relação à procura por crédito pessoal.
Entre outubro de 2024 e março de 2025, o interesse por “empréstimo negativado” correspondia, em média, a 58% do interesse registrado para “empréstimo pessoal”, segundo análise do IJBE com dados do Google Trends. No mesmo período do ano seguinte, essa proporção chegou a 66%. Nos meses seguintes de 2026, a relação permaneceu entre 62% e 66%, acima do patamar registrado no início da análise.
Diferentemente do volume mensal de pesquisas, o Google Trends mede o interesse relativo pelos termos pesquisados, em uma escala de 0 a 100. Essa comparação permite acompanhar como a procura por empréstimos para negativados mudou em relação à busca por crédito pessoal.
O levantamento também identificou uma concentração das pesquisas nos primeiros meses do ano. Em 2025 e 2026, janeiro e fevereiro registraram mais interesse por empréstimos do que junho e julho, tanto nas buscas por crédito pessoal quanto nas pesquisas por empréstimos para negativados.
Embora esse comportamento tenha se repetido nos dois anos, o período analisado ainda é curto para confirmar que a procura segue esse padrão todos os anos.
“Hoje, a busca por empréstimo para negativados já está muito próxima da procura por empréstimo pessoal. Para quem está com restrição no CPF, é importante comparar as ofertas, avaliar o valor das parcelas e entender o custo total do empréstimo antes de contratar crédito. A pressa para resolver uma dificuldade financeira não pode levar a uma dívida ainda maior”, afirma Guilherme Nasser, cofundador e CEO da Juros Baixos.
Consumidores com renda de até R$ 3 mil ganham espaço nos contratos
Entre o segundo trimestre de 2025 e o mesmo período de 2026, aumentou a participação de consumidores com renda mensal de até R$ 3 mil nos contratos realizados*. Juntas, essas faixas ganharam 7,4 pontos percentuais.
O crescimento foi maior entre quem recebe de R$ 1.501 a R$ 3.000 por mês. Esse grupo passou a representar 42% dos contratos, com aumento de 5,7 pontos percentuais em sua participação ao longo de um ano.
A faixa de renda de até R$ 1.500 também ganhou participação, com avanço de 1,8 ponto percentual. Já os consumidores com renda superior a R$ 3 mil perderam espaço no período, conforme a comparação abaixo:
| Faixa de renda mensal | Variação na participação dos contratos |
|---|---|
| Até R$ 1.500 | +1,8 ponto percentual |
| R$ 1.501 a R$ 3.000 | +5,7 pontos percentuais |
| R$ 3.001 a R$ 5.000 | −2,2 pontos percentuais |
| R$ 5.001 a R$ 10.000 | −4,0 pontos percentuais |
| Acima de R$ 10.000 | −1,2 ponto percentual |
*Os percentuais consideram os contratos realizados por meio da plataforma Juros Baixos com as instituições financeiras parceiras. Os resultados representam o perfil desses consumidores, e não o de todo o mercado brasileiro de crédito.
O crédito para reorganizar as dívidas também ganhou espaço
A parcela do crédito pessoal não consignado destinada à composição de dívidas aumentou no período analisado pelo IJBE, segundo cálculos do levantamento com base em dados oficiais do Banco Central. Entre o segundo trimestre de 2025 e o mesmo período de 2026, a participação dessas operações passou de 21,5% para 24,5%, um aumento de 3 pontos percentuais. Junho de 2026 registrou o maior percentual dos 15 meses analisados.
A composição de dívidas é uma categoria de operações de crédito destinada a reunir ou reorganizar débitos existentes. O aumento da participação dessas operações, porém, não permite identificar os motivos individuais que levaram os consumidores a contratar esse tipo de empréstimo.
No mesmo intervalo, as concessões de crédito com recursos livres não rotativo para pessoas físicas cresceram 12,4%, enquanto o crédito pessoal não consignado recuou 1,9%. Com isso, a participação do empréstimo pessoal não consignado no total dessas concessões caiu de 35,2% para 30,8%.
Os dados mostram que, embora as concessões de crédito para pessoas físicas tenham crescido nesse segmento, o empréstimo pessoal não consignado perdeu espaço. Esses resultados, no entanto, não permitem afirmar que um movimento tenha provocado o outro.
Sobre o IJBE
O IJBE (Índice Juros Baixos de Empréstimo) é um levantamento da Juros Baixos sobre o comportamento do mercado de crédito no Brasil. A edição Q2/2026 analisa dados de abril de 2025 a junho de 2026, reunindo séries públicas do Banco Central e informações agregadas de simulações e contratos realizados na plataforma Juros Baixos.
O estudo também acompanhou o interesse dos brasileiros por diferentes modalidades de empréstimo a partir de dados do Google Trends e do Google Keyword Planner. Os relatórios publicados são de acesso público e gratuito.

Economia
Grupo Stark ultrapassa R$ 1 trilhão em volume transacionado
A Fitch Ratings atribuiu rating A(bra), com perspectiva estável, ao grupo Stark, composto pelo Stark Bank, empresa de tecnologia financeira voltada ao mercado corporativo, e pela Stark Infra, fornecedora de infraestrutura financeira para bancos e fintechs. A avaliação considera fatores como capitalização, liquidez, governança, escala operacional e diversificação da base de clientes.
Nos últimos 12 meses, o grupo registrou volume total de pagamentos (TPV) superior a R$ 1 trilhão. Apenas no primeiro semestre de 2026, foram movimentados R$ 649,8 bilhões, ante R$ 220,8 bilhões no mesmo período de 2025, um volume aproximadamente 2,9 vezes maior. A base ativa de clientes também apresentou crescimento de cerca de 90% desde o encerramento de 2024.
O rating de crédito representa uma avaliação independente sobre a capacidade de uma instituição de cumprir seus compromissos financeiros. A análise considera indicadores financeiros, estrutura de capital, liquidez, governança e exposição a riscos, entre outros fatores. A classificação constitui uma referência para a avaliação do perfil de risco de instituições financeiras.
Capitalização e liquidez na avaliação da Fitch
Entre os fatores considerados pela Fitch na avaliação do grupo Stark estão a forte capitalização, a elevada liquidez, a evolução da governança e a redução da concentração de clientes. Em abril de 2026, o índice de capital do grupo era de 20,5%, frente ao mínimo regulatório de 10,5%. A estrutura financeira também apresentava ausência de endividamento, conforme os indicadores divulgados.
O crescimento do volume transacionado acompanha a expansão das operações. Em 2025, o TPV do grupo alcançou aproximadamente R$ 600 bilhões. No primeiro semestre de 2026, o volume de R$ 649,8 bilhões já havia superado o total registrado em todo o ano anterior.
Segundo a avaliação da Fitch, a diversificação da base de clientes e a ampliação da oferta de produtos são fatores que podem contribuir gradualmente para os resultados financeiros do grupo. “Desde o início, encaramos o rating como uma avaliação externa e independente sobre aspectos de capital, liquidez, governança e risco operacional. Não é uma fotografia da empresa, mas um filme construído ao longo do tempo. A agência acompanha nossa evolução e consistência. O rating A(bra) reflete o amadurecimento dessa trajetória”, afirma Rafael Stark, fundador e CEO do Stark Bank.
Expansão da base de clientes e diversificação das operações
A base ativa de clientes do grupo Stark cresceu cerca de 90% desde o final de 2024. Esse movimento acompanha a ampliação da escala operacional e contribui para a redução da concentração de clientes, aspecto considerado na análise de risco da Fitch.
Nos últimos anos, o Stark Bank também ampliou seu portfólio de produtos financeiros. Inicialmente concentrada em soluções de gestão de caixa, a operação passou a incluir cartões corporativos, adquirência, antecipação de recebíveis, domicílio bancário e serviços relacionados a criptoativos.
A diversificação de produtos e clientes integra a estratégia de expansão do grupo, que prevê o aprofundamento do relacionamento com a base corporativa e o avanço gradual em operações de crédito. Além dos indicadores financeiros, o Stark Bank mantém certificações e relatórios de conformidade relacionados à segurança da informação e aos controles operacionais, incluindo ISO 27001, PCI DSS e SOC 2 Type II.
Histórico de avaliações de risco
A Fitch foi a primeira entre as três principais agências globais de classificação de risco a avaliar o Stark Bank, em 2023. Posteriormente, a instituição também passou a contar com avaliações da Moody’s e da S&P National Ratings.
As classificações de risco integram os instrumentos utilizados pelo mercado para acompanhar a situação financeira e a capacidade de cumprimento de obrigações das instituições avaliadas. Seus resultados consideram metodologias específicas de cada agência e podem ser revisados conforme a evolução das condições financeiras, operacionais e de mercado.
No caso do grupo Stark, a atribuição do rating A(bra), com perspectiva estável, ocorre em um período de expansão do volume transacionado, crescimento da base de clientes e diversificação das atividades financeiras.

Grupo Stark ultrapassa R$ 1 trilhão em volume transacionado

UFit investe R$ 8 mi e soma 24 academias

Polícia Militar prende dois faccionados e apreende 16 quilos de drogas em Feliz Natal

Prefeitura abre período de rematrículas para estudantes da rede municipal de ensino

Bitget Registra US$ 1,86 trilhão em Negociações no T3 e Expande Liquidez em Criptomoedas e Finanças Tradicionais

Lula garante que programas sociais serão mantidos
O presidente da República Luiz Inácio Lula da Silva garantiu, neste domingo (1º), que não vai extinguir nenhum programa social...

Disque 100 recebeu 189 denúncias durante eleição
O Ministério dos Direitos Humanos e da Cidadania (MDHC) recebeu 189 denúncias de violência política, no período eleitoral deste ano....

Aluno é ameaçado de morte no DF por opção política
“Eu juro que amanhã se você for para a escola você não volta vivo”. Essa foi a mensagem de áudio...
Polícia Militar prende dois faccionados e apreende 16 quilos de drogas em Feliz Natal
A Polícia Militar prendeu dois homens, de 27 e 34 anos, suspeitos de envolvimento com uma facção criminosa e associação...

Polícia Militar prende homem que ameaçou companheira com arma de fogo
Equipes do 6º Comando Regional da Polícia Militar prenderam um homem, de 27 anos, por porte ilegal de arma de...

Polícia Civil de MT realizou mais de 430 operações entre janeiro e outubro deste ano
A Polícia Civil de Mato Grosso apresentou, entre janeiro e outubro deste ano, resultados expressivos no combate à criminalidade em todo...

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0
Demorou, mas o Corinthians enfim retomou o caminho das vitórias no Campeonato Brasileiro. Depois de dez jogos (um empate e...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...

Palmeiras fica no zero com o Santos e Flamengo agradece
A 33ª rodada do Campeonato Brasileiro teve início nesta quarta-feira (28), com o Clássico da Saudade, entre Santos e Palmeiras,...

Os intercâmbios culturais entre a China e a Alemanha florescem
CGTN publica um artigo destacando os ricos e diversos intercâmbios culturais entre a China e a Alemanha. O artigo analisa...
Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa
PEQUIM, Nov. 01, 2026 (GLOBE NEWSWIRE) — As pessoas podem se perguntar: É realmente importante uma autoridade aceitar um convite...
Holafly for Business revela diferenças de velocidade dos Wi-Fi dos aeroportos
DUBLIN, Oct. 31, 2026 (GLOBE NEWSWIRE) — Para quem viaja a trabalho, a chegada geralmente significa voltar ao trabalho imediatamente:...
-
 Várzea Grande4 dias atrás
Projeto de Carlos Figueiredo que cria Carteira de Identificação da Mãe Atípica será votado na próxima sessão da Câmara
-
Entretenimento4 dias atrás
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-
 Economia4 dias atrás
Regispel lança marketing sensorial de cereja no Royal
-
 Cuiabá7 dias atrás
Feijoada do Alaketu terá piseiro, forró e atrações culturais em Cuiabá
-
 Várzea Grande7 dias atrás
Carlinhos defende criação de condomínio público e gratuito para idosos em Várzea Grande
-
 Rondonópolis5 dias atrás
Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões
-
Esportes5 dias atrás
Palmeiras fica no zero com o Santos e Flamengo agradece
-
 Economia4 dias atrás
Restauração produtiva remunera o produtor antes do carbono